Domain sparpotential.de kaufen?
Wir ziehen mit dem Projekt
sparpotential.de um.
Sind Sie am Kauf der Domain
sparpotential.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sparpotential.de kaufen?
Ist verpflegungsmehraufwand steuerfrei?
Ist Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er beruflich bedingt ist und bestimmte Voraussetzungen erfüllt sind. Dazu zählen unter anderem dienstliche Reisen, Auswärtstätigkeiten oder Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land. Es gelten festgelegte Pauschalen, die vom Finanzamt anerkannt werden. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich um beruflich bedingte Ausgaben handelt. **
Wann erhält man verpflegungsmehraufwand?
Verpflegungsmehraufwand erhält man, wenn man beruflich unterwegs ist und sich außerhalb seiner eigenen Wohnung aufhält. Dies kann beispielsweise auf Dienstreisen, Fortbildungen oder Geschäftsreisen der Fall sein. Der Verpflegungsmehraufwand dient dazu, die zusätzlichen Kosten für Mahlzeiten abzudecken, die entstehen, wenn man nicht zuhause essen kann. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land beziehungsweise der Stadt, in der man sich befindet. Es ist wichtig, die entsprechenden Belege und Nachweise für die beruflichen Gründe des Aufenthalts aufzubewahren, um den Verpflegungsmehraufwand steuerlich geltend machen zu können. **
Ähnliche Suchbegriffe für Verpflegungsmehraufwand
Top-Angebote
Produkte zum Begriff Verpflegungsmehraufwand:
-
Lexware myCenter 2026 pro/prem Finanzielle Analyse 5 Lizenz(en)Die Reisekostenabrechnung gelingt mit Lexware myCenter bereits einfach im Hotel, während der Rückfahrt oder auch von zuhause aus per Smartphone, Tablet oder Laptop. Und so geht’s: Einfach über den Browser mit den Zugangsdaten anmelden und die Daten zur Dienstreise erfassen. Diese stehen dann direkt zur Bearbeitung in der Zentrale bereit. So beschleunigt sich auch die Auszahlung der ausgelegten Reisekosten. Auf einen Blick TypFinanzielle Analyse LizenztypVoll Anzahl Lizenzen5 Lizenz(en) Software-TypLizenz Alle technischen Daten anzeigen (4 Angaben) LizenzTypFinanzielle AnalyseLizenztypVollAnzahl Lizenzen5 Lizenz(en)Software-TypLizenz Technische Daten laut Hersteller, bereitgestellt über Icecat. Änderungen und Irrtümer vorbehalten.58,84 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Lexware myCenter 2026 pro/prem Finanzielle Analyse 20 Lizenz(en)Die Reisekostenabrechnung gelingt mit Lexware myCenter bereits einfach im Hotel, während der Rückfahrt oder auch von zuhause aus per Smartphone, Tablet oder Laptop. Und so geht’s: Einfach über den Browser mit den Zugangsdaten anmelden und die Daten zur Dienstreise erfassen. Diese stehen dann direkt zur Bearbeitung in der Zentrale bereit. So beschleunigt sich auch die Auszahlung der ausgelegten Reisekosten. Auf einen Blick TypFinanzielle Analyse LizenztypVoll Anzahl Lizenzen20 Lizenz(en) Software-TypLizenz Alle technischen Daten anzeigen (4 Angaben) LizenzTypFinanzielle AnalyseLizenztypVollAnzahl Lizenzen20 Lizenz(en)Software-TypLizenz Technische Daten laut Hersteller, bereitgestellt über Icecat. Änderungen und Irrtümer vorbehalten.213,16 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexware myCenter 2026 pro/prem Finanzielle Analyse 100 Lizenz(en)Die Reisekostenabrechnung gelingt mit Lexware myCenter bereits einfach im Hotel, während der Rückfahrt oder auch von zuhause aus per Smartphone, Tablet oder Laptop. Und so geht’s: Einfach über den Browser mit den Zugangsdaten anmelden und die Daten zur Dienstreise erfassen. Diese stehen dann direkt zur Bearbeitung in der Zentrale bereit. So beschleunigt sich auch die Auszahlung der ausgelegten Reisekosten. Auf einen Blick TypFinanzielle Analyse LizenztypVoll Anzahl Lizenzen100 Lizenz(en) Software-TypLizenz Alle technischen Daten anzeigen (4 Angaben) LizenzTypFinanzielle AnalyseLizenztypVollAnzahl Lizenzen100 Lizenz(en)Software-TypLizenz Technische Daten laut Hersteller, bereitgestellt über Icecat. Änderungen und Irrtümer vorbehalten.571,52 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexware myCenter 2026 std/plus Finanzielle Analyse 50 Lizenz(en)Die Reisekostenabrechnung gelingt mit Lexware myCenter bereits einfach im Hotel, während der Rückfahrt oder auch von zuhause aus per Smartphone, Tablet oder Laptop. Und so geht’s: Einfach über den Browser mit den Zugangsdaten anmelden und die Daten zur Dienstreise erfassen. Diese stehen dann direkt zur Bearbeitung in der Zentrale bereit. So beschleunigt sich auch die Auszahlung der ausgelegten Reisekosten. Auf einen Blick TypFinanzielle Analyse LizenztypVoll Anzahl Lizenzen50 Lizenz(en) Software-TypLizenz Alle technischen Daten anzeigen (4 Angaben) LizenzTypFinanzielle AnalyseLizenztypVollAnzahl Lizenzen50 Lizenz(en)Software-TypLizenz Technische Daten laut Hersteller, bereitgestellt über Icecat. Änderungen und Irrtümer vorbehalten.405,24 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist ein verpflegungsmehraufwand?
Ein Verpflegungsmehraufwand ist eine steuerlich absetzbare Ausgabe, die entsteht, wenn man sich auswärts beruflich bedingt aufhält und dadurch zusätzliche Verpflegungskosten entstehen. Diese Kosten können beispielsweise für Mahlzeiten oder Getränke anfallen, die nicht durch den Arbeitgeber erstattet werden. Der Verpflegungsmehraufwand kann je nach Dauer des beruflichen Aufenthalts und dem jeweiligen Land variieren. Es gibt gesetzlich festgelegte Pauschbeträge, die als Verpflegungsmehraufwand geltend gemacht werden können. Es ist wichtig, die entsprechenden Belege und Nachweise für die entstandenen Kosten aufzubewahren, um sie bei der Steuererklärung geltend machen zu können. **
-
Wann wird verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand wird steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird und die steuerlichen Höchstsätze überschritten werden. Dies ist der Fall, wenn der Mitarbeiter für eine Dienstreise länger als 8 Stunden von der Wohnung abwesend ist und ihm keine Verpflegung gestellt wird. In diesem Fall kann der Verpflegungsmehraufwand als steuerpflichtiger geldwerter Vorteil angesehen werden. Es ist wichtig, die entsprechenden Belege und Nachweise für die angefallenen Kosten zu sammeln, um sie bei der Steuererklärung geltend machen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen und Höchstsätze für Verpflegungsmehraufwand zu informieren, um unangenehme Überraschungen bei der Steuererklärung zu vermeiden. **
-
Wer zahlt den verpflegungsmehraufwand?
Der Verpflegungsmehraufwand wird in der Regel vom Arbeitgeber gezahlt, wenn dieser durch dienstliche Reisen oder beruflich bedingte Auswärtstätigkeiten entsteht. Dabei gelten gesetzlich festgelegte Pauschalen je nach Dauer und Zielort der Reise. Arbeitnehmer können den Verpflegungsmehraufwand auch in ihrer Steuererklärung geltend machen, falls der Arbeitgeber ihn nicht erstattet. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten auf Reisen aufzubewahren, um sie im Bedarfsfall vorlegen zu können. In manchen Fällen können auch Selbstständige oder Freiberufler Verpflegungsmehraufwand geltend machen, wenn sie beruflich unterwegs sind. **
-
Ist verpflegungsmehraufwand gesetzlich vorgeschrieben?
Ist Verpflegungsmehraufwand gesetzlich vorgeschrieben? Ja, Verpflegungsmehraufwand ist gesetzlich geregelt und bezieht sich auf die steuerliche Abzugsfähigkeit von Verpflegungskosten bei Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach den gesetzlichen Vorgaben des Bundesfinanzministeriums und variiert je nach Reiseland und Dauer des Aufenthalts. Arbeitnehmer können Verpflegungsmehraufwand in ihrer Steuererklärung geltend machen, um die Kosten für Verpflegung während Dienstreisen steuerlich abzusetzen. Es ist wichtig, die gesetzlichen Vorgaben und Höchstbeträge für Verpflegungsmehraufwand zu beachten, um steuerliche Vorteile optimal nutzen zu können. **


Wie buche ich verpflegungsmehraufwand?
Um Verpflegungsmehraufwand zu buchen, musst du zunächst die entsprechenden Belege sammeln, die deine Verpflegungskosten belegen. Diese Belege können beispielsweise Quittungen von Restaurants oder Supermärkten sein. Anschließend musst du die Verpflegungsmehraufwendungen in deiner Buchhaltungssoftware oder deinem Buchhaltungsprogramm erfassen. Dabei solltest du darauf achten, die Kosten den richtigen Konten zuzuordnen und die entsprechenden Buchungssätze zu verwenden. Vergiss nicht, die Verpflegungsmehraufwendungen in deiner Steuererklärung anzugeben, um gegebenenfalls steuerliche Vorteile zu nutzen. **
Wie wird verpflegungsmehraufwand versteuert?
Verpflegungsmehraufwand wird in der Regel als steuerfreier Betrag erstattet, wenn man beruflich unterwegs ist und auswärts übernachtet. Dieser Betrag variiert je nach Reiseland und Dauer des Aufenthalts. Wenn die Erstattung den steuerfreien Betrag übersteigt, muss der überschüssige Betrag versteuert werden. Es gibt auch die Möglichkeit, den Verpflegungsmehraufwand pauschal zu versteuern, wenn man keine Einzelnachweise vorlegen möchte. Es ist wichtig, die steuerlichen Regelungen genau zu beachten, um keine Steuernachzahlungen zu riskieren. **
Top-Angebote
Produkte zum Begriff Verpflegungsmehraufwand:
-
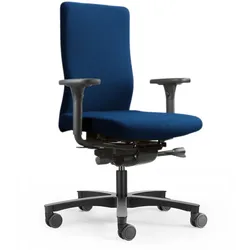
Löffler Bürostuhl Steißbein EntlastungLöffler Steißbeinentlastung ? Bürostuhl mit orthopädischer Speziallösung Der Löffler Bürostuhl mit Steißbein Entlastung verfügt über eine innovative Sitzfläche mit einer gezielten Aussparung für das Steißbein. Dieses einzigartige Sitzkissen reduziert wirksam den Druck auf das Steißbein, was besonders bei längerem Sitzen von Bedeutung ist. Die Aussparung kann sowohl sichtbar als auch diskret unter der Stoffbespannung integriert werden und sorgt in beiden Fällen für eine spürbare Entlastung des Steißbeins. Standardausstattung: + Ergonomischer Bürostuhl. + Synchronmechanik mit Sitztiefenverstellung. + Patentierte ERGO TOP-Technologie. + Rückenlehne Vollpolster. + Ergonomischer Muldensitz mit Steißbeinentlastung. + Rückenlehne in 8 Positionen höhenverstellbar. + Armlehnen optional. + Stufenlose Sitzhöhenverstellung inklusive Sitztiefendämpfung. + Gasfeder in Schwarz. + Fußkreuz Aluminium schwarz. + Universalrollen. + 30 Jahre Löffler-Garantie. Maße: Sitzhöhe: ca. 44-52 cm Sitzbreite: ca. 47 cm Sitztiefe: ca. 47-51 cm Gesamttiefe: ca. 68 cm Gesamtbreite: ca. 68 cm Gesamthöhe: ca. 101-117 cm Höhe der Rückenlehne: ca. 50-57 cm Breite der Rückenlehne: ca. 41 cm Löffler Bürostuhl Steißbein Entlastung Anleitung: Löffler Steißbeinentlastung Bedienungsanleitung Datenblatt LÖFFLER Steißbeinentlastung Lieferung: Der Löffler Bürostuhl Steißbein Entlastung wird komplett montiert ausgeliefert. Die Lieferung erfolgt hinter die erste verschließbare Tür, ebenerdig. Ein Produkt vom führenden deutschen Anbieter.657,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexware myCenter 2026 pro/prem Finanzielle Analyse 5 Lizenz(en)Die Reisekostenabrechnung gelingt mit Lexware myCenter bereits einfach im Hotel, während der Rückfahrt oder auch von zuhause aus per Smartphone, Tablet oder Laptop. Und so geht’s: Einfach über den Browser mit den Zugangsdaten anmelden und die Daten zur Dienstreise erfassen. Diese stehen dann direkt zur Bearbeitung in der Zentrale bereit. So beschleunigt sich auch die Auszahlung der ausgelegten Reisekosten. Auf einen Blick TypFinanzielle Analyse LizenztypVoll Anzahl Lizenzen5 Lizenz(en) Software-TypLizenz Alle technischen Daten anzeigen (4 Angaben) LizenzTypFinanzielle AnalyseLizenztypVollAnzahl Lizenzen5 Lizenz(en)Software-TypLizenz Technische Daten laut Hersteller, bereitgestellt über Icecat. Änderungen und Irrtümer vorbehalten.58,84 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Lexware myCenter 2026 pro/prem Finanzielle Analyse 20 Lizenz(en)Die Reisekostenabrechnung gelingt mit Lexware myCenter bereits einfach im Hotel, während der Rückfahrt oder auch von zuhause aus per Smartphone, Tablet oder Laptop. Und so geht’s: Einfach über den Browser mit den Zugangsdaten anmelden und die Daten zur Dienstreise erfassen. Diese stehen dann direkt zur Bearbeitung in der Zentrale bereit. So beschleunigt sich auch die Auszahlung der ausgelegten Reisekosten. Auf einen Blick TypFinanzielle Analyse LizenztypVoll Anzahl Lizenzen20 Lizenz(en) Software-TypLizenz Alle technischen Daten anzeigen (4 Angaben) LizenzTypFinanzielle AnalyseLizenztypVollAnzahl Lizenzen20 Lizenz(en)Software-TypLizenz Technische Daten laut Hersteller, bereitgestellt über Icecat. Änderungen und Irrtümer vorbehalten.213,16 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist verpflegungsmehraufwand steuerfrei?
Ist Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er beruflich bedingt ist und bestimmte Voraussetzungen erfüllt sind. Dazu zählen unter anderem dienstliche Reisen, Auswärtstätigkeiten oder Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land. Es gelten festgelegte Pauschalen, die vom Finanzamt anerkannt werden. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich um beruflich bedingte Ausgaben handelt. **
-
Wann erhält man verpflegungsmehraufwand?
Verpflegungsmehraufwand erhält man, wenn man beruflich unterwegs ist und sich außerhalb seiner eigenen Wohnung aufhält. Dies kann beispielsweise auf Dienstreisen, Fortbildungen oder Geschäftsreisen der Fall sein. Der Verpflegungsmehraufwand dient dazu, die zusätzlichen Kosten für Mahlzeiten abzudecken, die entstehen, wenn man nicht zuhause essen kann. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land beziehungsweise der Stadt, in der man sich befindet. Es ist wichtig, die entsprechenden Belege und Nachweise für die beruflichen Gründe des Aufenthalts aufzubewahren, um den Verpflegungsmehraufwand steuerlich geltend machen zu können. **
-
Was ist ein verpflegungsmehraufwand?
Ein Verpflegungsmehraufwand ist eine steuerlich absetzbare Ausgabe, die entsteht, wenn man sich auswärts beruflich bedingt aufhält und dadurch zusätzliche Verpflegungskosten entstehen. Diese Kosten können beispielsweise für Mahlzeiten oder Getränke anfallen, die nicht durch den Arbeitgeber erstattet werden. Der Verpflegungsmehraufwand kann je nach Dauer des beruflichen Aufenthalts und dem jeweiligen Land variieren. Es gibt gesetzlich festgelegte Pauschbeträge, die als Verpflegungsmehraufwand geltend gemacht werden können. Es ist wichtig, die entsprechenden Belege und Nachweise für die entstandenen Kosten aufzubewahren, um sie bei der Steuererklärung geltend machen zu können. **
-
Wann wird verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand wird steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird und die steuerlichen Höchstsätze überschritten werden. Dies ist der Fall, wenn der Mitarbeiter für eine Dienstreise länger als 8 Stunden von der Wohnung abwesend ist und ihm keine Verpflegung gestellt wird. In diesem Fall kann der Verpflegungsmehraufwand als steuerpflichtiger geldwerter Vorteil angesehen werden. Es ist wichtig, die entsprechenden Belege und Nachweise für die angefallenen Kosten zu sammeln, um sie bei der Steuererklärung geltend machen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen und Höchstsätze für Verpflegungsmehraufwand zu informieren, um unangenehme Überraschungen bei der Steuererklärung zu vermeiden. **
Ähnliche Suchbegriffe für Verpflegungsmehraufwand
-
Lexware myCenter 2026 pro/prem Finanzielle Analyse 100 Lizenz(en)Die Reisekostenabrechnung gelingt mit Lexware myCenter bereits einfach im Hotel, während der Rückfahrt oder auch von zuhause aus per Smartphone, Tablet oder Laptop. Und so geht’s: Einfach über den Browser mit den Zugangsdaten anmelden und die Daten zur Dienstreise erfassen. Diese stehen dann direkt zur Bearbeitung in der Zentrale bereit. So beschleunigt sich auch die Auszahlung der ausgelegten Reisekosten. Auf einen Blick TypFinanzielle Analyse LizenztypVoll Anzahl Lizenzen100 Lizenz(en) Software-TypLizenz Alle technischen Daten anzeigen (4 Angaben) LizenzTypFinanzielle AnalyseLizenztypVollAnzahl Lizenzen100 Lizenz(en)Software-TypLizenz Technische Daten laut Hersteller, bereitgestellt über Icecat. Änderungen und Irrtümer vorbehalten.571,52 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexware myCenter 2026 std/plus Finanzielle Analyse 50 Lizenz(en)Die Reisekostenabrechnung gelingt mit Lexware myCenter bereits einfach im Hotel, während der Rückfahrt oder auch von zuhause aus per Smartphone, Tablet oder Laptop. Und so geht’s: Einfach über den Browser mit den Zugangsdaten anmelden und die Daten zur Dienstreise erfassen. Diese stehen dann direkt zur Bearbeitung in der Zentrale bereit. So beschleunigt sich auch die Auszahlung der ausgelegten Reisekosten. Auf einen Blick TypFinanzielle Analyse LizenztypVoll Anzahl Lizenzen50 Lizenz(en) Software-TypLizenz Alle technischen Daten anzeigen (4 Angaben) LizenzTypFinanzielle AnalyseLizenztypVollAnzahl Lizenzen50 Lizenz(en)Software-TypLizenz Technische Daten laut Hersteller, bereitgestellt über Icecat. Änderungen und Irrtümer vorbehalten.405,24 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Teichert, Wolfgang: Kleine Theologie der EntlastungKleine Theologie der Entlastung , Ein Kennzeichen der Moderne ist die Selbstverantwortung des Individuums. Es sei nicht nur seines Glückes Schmied, sondern auch sein eigener Trost- und Hoffnungsspender. Das Gefühl der Überlastung scheint somit vorprogrammiert. Wolfgang Teicherts Essay beschreibt vergangene und gegenwärtig mögliche Wege und Formen der Entlastung von moralistischen und anderen Überforderungen. Dabei kommen die Gleichniserzählungen des Neuen Testaments genauso ins Spiel wie Meister Eckharts aufregende Bemerkungen zur "Gelassenheit", Luthers Entlastungsentdeckung namens Rechtfertigung sowie Bachs Kantate "Gottes Zeit ist die allerbeste Zeit" als Entlastung von der Herrschaft der Zeit. , Motorblöcke > Motoren & Motorteile , Erscheinungsjahr: 20230821, Produktform: Kartoniert, Autoren: Teichert, Wolfgang, Seitenzahl/Blattzahl: 91, Keyword: Aufklärung; Individuum; Johann Sebastian Bach; Martin Luther; Meister Eckhart; Moderne; Mystik; Neues Testament; Seelsorge; Spiritualität; Trost, Fachschema: Philosophie~Religionsphilosophie~Kirche (protestantisch)~Protestantismus~Bibel / Neues Testament~Neues Testament, Fachkategorie: Themen der Philosophie~Religionsphilosophie~Religiöse Fragen und Debatten~Neues Testament, Warengruppe: HC/Religion/Theologie/Christentum, Fachkategorie: Lutherische Kirchen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Claudius Verlag GmbH, Verlag: Claudius Verlag GmbH, Verlag: Claudius Verlag, Länge: 182, Breite: 122, Höhe: 11, Gewicht: 120, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexware myCenter 2026 std/plus Finanzielle Analyse 5 Lizenz(en)Die Reisekostenabrechnung gelingt mit Lexware myCenter bereits einfach im Hotel, während der Rückfahrt oder auch von zuhause aus per Smartphone, Tablet oder Laptop. Und so geht’s: Einfach über den Browser mit den Zugangsdaten anmelden und die Daten zur Dienstreise erfassen. Diese stehen dann direkt zur Bearbeitung in der Zentrale bereit. So beschleunigt sich auch die Auszahlung der ausgelegten Reisekosten. Auf einen Blick TypFinanzielle Analyse LizenztypVoll Anzahl Lizenzen5 Lizenz(en) Software-TypLizenz Alle technischen Daten anzeigen (4 Angaben) LizenzTypFinanzielle AnalyseLizenztypVollAnzahl Lizenzen5 Lizenz(en)Software-TypLizenz Technische Daten laut Hersteller, bereitgestellt über Icecat. Änderungen und Irrtümer vorbehalten.58,57 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt den verpflegungsmehraufwand?
Der Verpflegungsmehraufwand wird in der Regel vom Arbeitgeber gezahlt, wenn dieser durch dienstliche Reisen oder beruflich bedingte Auswärtstätigkeiten entsteht. Dabei gelten gesetzlich festgelegte Pauschalen je nach Dauer und Zielort der Reise. Arbeitnehmer können den Verpflegungsmehraufwand auch in ihrer Steuererklärung geltend machen, falls der Arbeitgeber ihn nicht erstattet. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten auf Reisen aufzubewahren, um sie im Bedarfsfall vorlegen zu können. In manchen Fällen können auch Selbstständige oder Freiberufler Verpflegungsmehraufwand geltend machen, wenn sie beruflich unterwegs sind. **
-
Ist verpflegungsmehraufwand gesetzlich vorgeschrieben?
Ist Verpflegungsmehraufwand gesetzlich vorgeschrieben? Ja, Verpflegungsmehraufwand ist gesetzlich geregelt und bezieht sich auf die steuerliche Abzugsfähigkeit von Verpflegungskosten bei Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach den gesetzlichen Vorgaben des Bundesfinanzministeriums und variiert je nach Reiseland und Dauer des Aufenthalts. Arbeitnehmer können Verpflegungsmehraufwand in ihrer Steuererklärung geltend machen, um die Kosten für Verpflegung während Dienstreisen steuerlich abzusetzen. Es ist wichtig, die gesetzlichen Vorgaben und Höchstbeträge für Verpflegungsmehraufwand zu beachten, um steuerliche Vorteile optimal nutzen zu können. **
-
Wie buche ich verpflegungsmehraufwand?
Um Verpflegungsmehraufwand zu buchen, musst du zunächst die entsprechenden Belege sammeln, die deine Verpflegungskosten belegen. Diese Belege können beispielsweise Quittungen von Restaurants oder Supermärkten sein. Anschließend musst du die Verpflegungsmehraufwendungen in deiner Buchhaltungssoftware oder deinem Buchhaltungsprogramm erfassen. Dabei solltest du darauf achten, die Kosten den richtigen Konten zuzuordnen und die entsprechenden Buchungssätze zu verwenden. Vergiss nicht, die Verpflegungsmehraufwendungen in deiner Steuererklärung anzugeben, um gegebenenfalls steuerliche Vorteile zu nutzen. **
-
Wie wird verpflegungsmehraufwand versteuert?
Verpflegungsmehraufwand wird in der Regel als steuerfreier Betrag erstattet, wenn man beruflich unterwegs ist und auswärts übernachtet. Dieser Betrag variiert je nach Reiseland und Dauer des Aufenthalts. Wenn die Erstattung den steuerfreien Betrag übersteigt, muss der überschüssige Betrag versteuert werden. Es gibt auch die Möglichkeit, den Verpflegungsmehraufwand pauschal zu versteuern, wenn man keine Einzelnachweise vorlegen möchte. Es ist wichtig, die steuerlichen Regelungen genau zu beachten, um keine Steuernachzahlungen zu riskieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.